
DLA AGENTÓW UBEZPIECZENIOWYCH
Zaproponuj klientom bezpieczne odkładanie pieniędzy w fizycznym złocie. Produkt, który chroni ich oszczędności przed inflacją i uzupełnia Twoje polisy, zamiast z nimi konkurować. Z jednej umowy zarabiasz 2 000 zł – dla poziomu rozliczeniowego 40%.
Obejrzyj 8 minut nagrania – zobacz dokładnie, jak to działa i ile możesz zarobić.
Bez presji i sprzedaży. Decyzję podejmiesz po rozmowie.
Akredytacja LBMA · Skarbiec PKO BP · Dystrybutor na rynku od 2012 roku
Inflacja co roku zjada realną wartość pieniądza, a odsetki z lokat tego nie nadrabiają. Klienci to czują. Boją się jednak giełdy i funduszy, bo ich nie rozumieją. Szukają czegoś prostego, namacalnego i bezpiecznego – oraz doradcy, któremu już ufają. Tym doradcą jesteś Ty.
1926 – nowy Ford T
Dziś – komplet opon
W 1926 roku za 400 dolarów wyjeżdżało się nowym samochodem z salonu. Dziś za 400 dolarów kupisz do niego komplet opon. Papierowy pieniądz nie znika z hukiem. Rozpływa się po cichu, rok po roku.
1926 – nowy Ford T
Dziś – Mercedes Klasy E
Te same pieniądze odłożone w 1926 roku w złocie to 20 uncji. Wtedy kupowały Forda T. Dziś kupują Mercedesa klasy E. Złoto nie urosło. Ono po prostu nie spadło.
Twój klient już to czuje. Brakuje mu tylko kogoś, kto powie, co z tym zrobić.
Pierwsze pytanie agenta brzmi zawsze tak samo: czy to nie zje budżetu na ubezpieczenia. Nie zje, bo to nie ten sam budżet. Polisa idzie ze składki. Depozyt idzie z oszczędności, które klient i tak gdzieś trzyma — najczęściej na koncie, gdzie inflacja zjada je po cichu.
Przed czym chroni: zdarzenie losowe.
Z czego płaci klient: ze składki.
Kiedy działa: gdy dzieje się najgorsze.
Przed czym chroni: inflacja.
Z czego płaci klient: z oszczędności, które już ma.
Kiedy działa: każdego dnia.
Ta sama relacja. Te same spotkania. Dwa niezależne źródła prowizji z jednego klienta.
Cały model w trzech krokach – bez żargonu i bez konieczności znania się na metalach.
Klient zakłada Plan Oszczędzania w Złocie – co miesiąc odkłada wybraną kwotę (np. 500 zł), za którą kupowane jest fizyczne złoto. Jak odkładanie na lokacie, tylko w kruszcu.
Ty obsługujesz go tak jak zawsze – to ta sama rozmowa o bezpieczeństwie finansowym, którą prowadzisz przy polisie. Nie musisz znać się na metalach.
Za każdą podpisaną umowę otrzymujesz prowizję – 2 000 zł przy poziomie 40%.
Klient, zamiast przepłacać przy zakupie sztabek 1-gramowych z mennicy, otwiera plan oszczędzania w złocie i zbiera od początku na sztabkę 50-gramową. Zgromadzone złoto klient w każdej chwili wypłaca jako fizyczną sztabkę LBMA z dostawą do domu.
Wpłaty na plan po 500 zł miesięcznie – próg dostępny dla każdego klienta, idealny pod budowę oszczędności dla dziecka z programu 800+.
Depozyt w 100% zwrotny dla klienta – odzyskuje wpłaty dzięki 2,5% zwrotu od każdego zakupu.
Stały rabat 6% względem cen rynkowych na każdym zakupie złota.
0% VAT i brak podatku Belki – klient nie oddaje fiskusowi ani złotówki z tego, co odłożył.
1 000 zł miesięcznie przez 20 lat – oszczędzanie dla dziecka.
Wpłaty: 20 × 12 × 1 000 = 240 000 zł
Oprocentowanie: 3% brutto / 2,43% netto
Wpłaty: 20 × 12 × 1 000 = 240 000 zł
Średnioroczna stopa zwrotu: 11,87%
Na lokacie 77% końcowej kwoty to pieniądze, które klient sam wpłacił. W złocie jego własne wpłaty to tylko 27%. Pozostałe 73% dołożył metal.
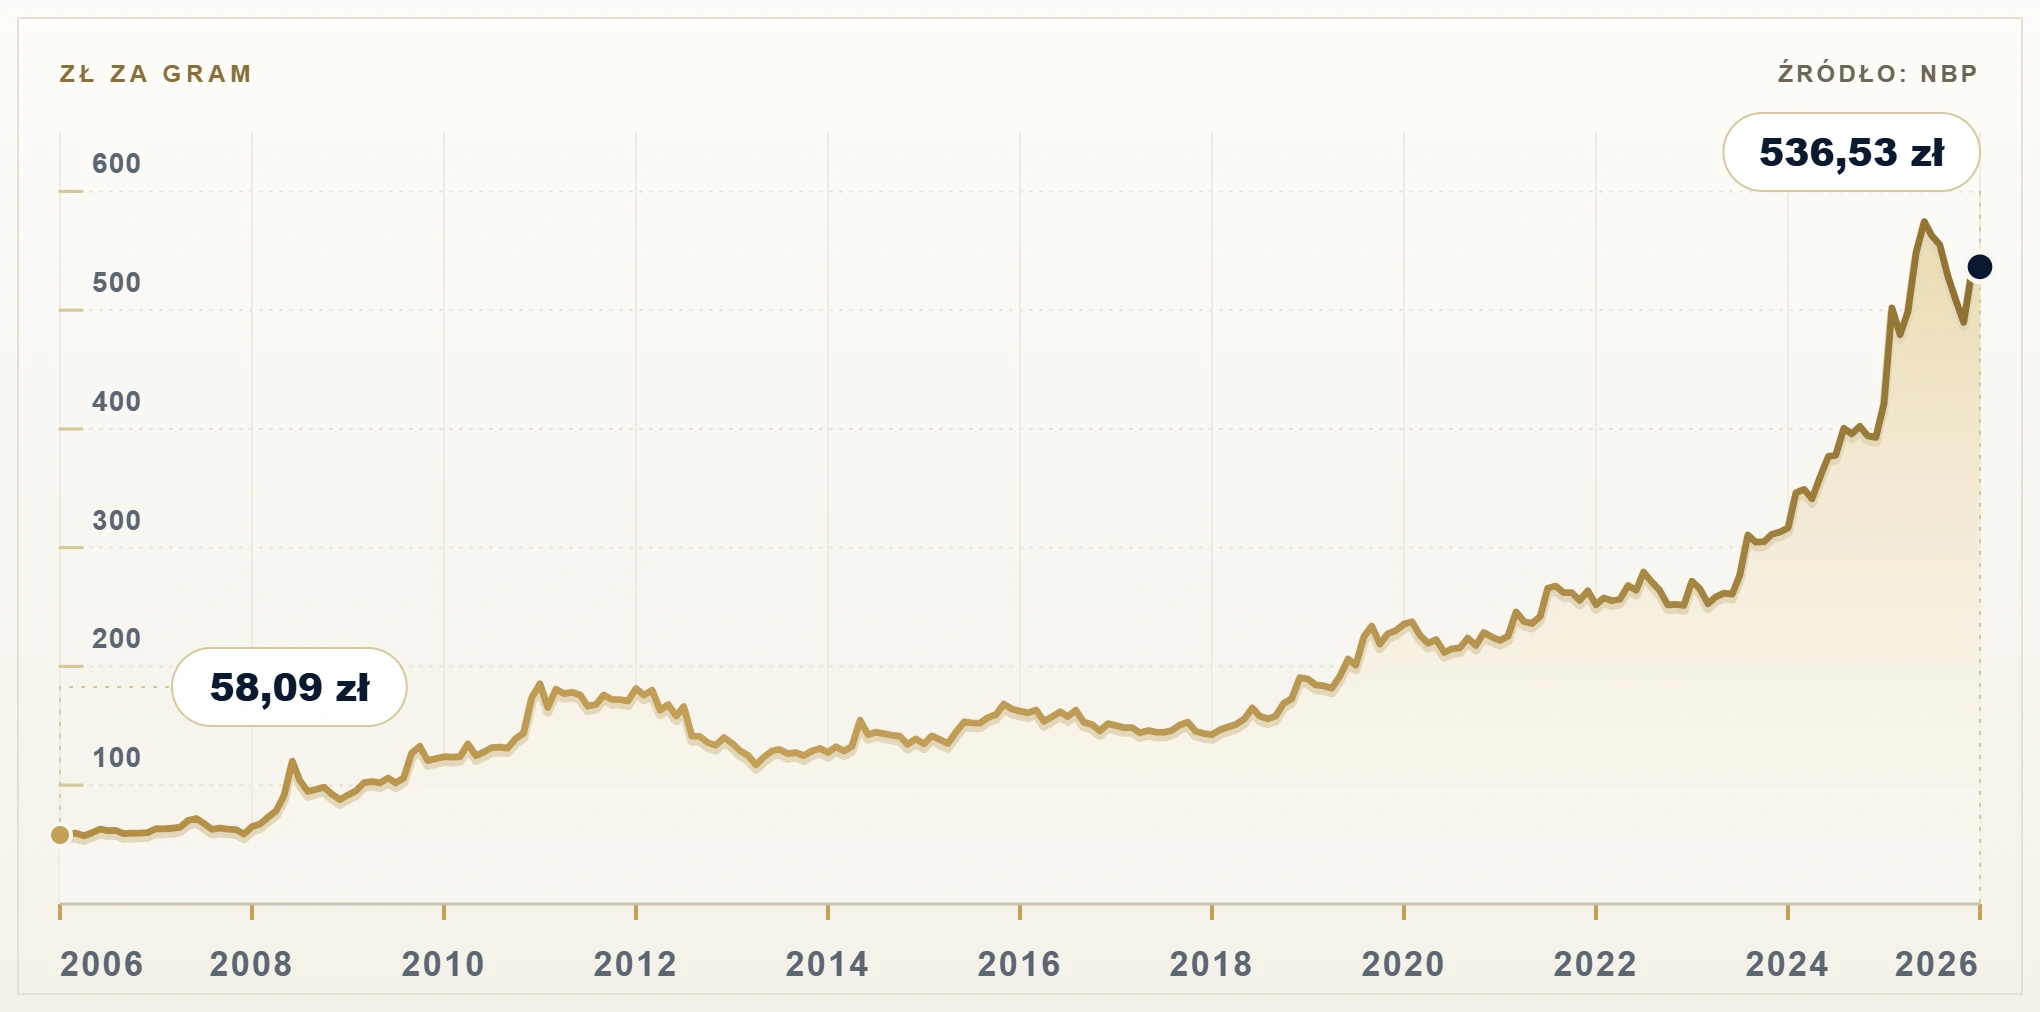
Przez dwadzieścia lat cena grama złota wzrosła z 58,09 zł do 536,53 zł. To wzrost o 823,6%.
Po drodze były lata, w których cena stała w miejscu, i lata, w których spadała. Widać to na wykresie i nie ma sensu tego ukrywać. Złoto jest ochroną wypracowanych oszczędności w perspektywie kilkunastu lat, a nie sposobem na szybki zysk. Klient, który dokłada co miesiąc, nie musi trafiać w dołek.
Ceny 1 g złota wg NBP, notowanie z 21. dnia każdego miesiąca, 240 zakupów po 1 000 zł od 21.09.2006 do 21.09.2026, wycena po 536,53 zł/g z 21.09.2026. Lokata: 3% w skali roku, kapitalizacja miesięczna, podatek 19% od odsetek. Dane historyczne nie gwarantują wyników w przyszłości.
Mieszkanie we Wrocławiu, 50 m². Ta sama nieruchomość, dwie daty, dwie waluty.
1995 rok · mieszkanie 50 m² we Wrocławiu
67 500 zł · cena 1 uncji: 925 zł
2026 rok · to samo mieszkanie
636 800 zł · cena 1 uncji: 16 688 zł
Mieszkanie podrożało o 843%. Ale żeby je dziś kupić, potrzeba o 48% mniej złota niż 31 lat temu. Klient, który mówi „wolę nieruchomości”, właśnie usłyszał, że jego mieszkanie w złocie potaniało o 48%.
Nie prosimy klienta, żeby zaufał nam. Proponujemy, żeby spojrzał,
co robi jego własny bank centralny.
Tyle złota ma dziś Narodowy Bank Polski.
Czyli 82% polskiego złota nabyto w ostatnich ośmiu latach.
W 2025 NBP był największym pojedynczym nabywcą złota na świecie – blisko 102 tony w jednym roku.
Tyle już teraz wynosi niezrealizowany zysk NBP na tej pozycji.
Dystrybutor działa na polskim rynku nieprzerwanie od 2012 roku. Każdy gram to złoto z akredytacją LBMA – najwyższym światowym standardem.
Prawdziwe sztabki, nie certyfikaty – w skarbcach państwowego banku PKO BP. Klient w każdej chwili może odebrać je do domu.
Fizyczne złoto to 0% VAT i brak podatku Belki. Klient nie oddaje fiskusowi części tego, co odłożył.
Prowizja to procent od depozytu, który klient wnosi przy zakładaniu planu. Depozyt wraca do niego w całości dzięki zwrotowi 2,5% od każdego zakupu złota, ponadto klient otrzymuje rabat na złoto.
Rabat dla klienta: 6%
Wpłata od 500 zł / mies.
Powyższe kwoty dotyczą poziomu rozliczeniowego 40%. Zaczynasz od 15%. Po pierwszej umowie masz już 20%, a 40% osiągasz po 16 umowach. Raz osiągnięty poziom nigdy nie spada. Pełną tabelę poziomów pokazujemy na rozmowie. Maksymalny poziom prowizji to 70%.
Sama droga do 40% to 23 250 zł prowizji.
Klient nie musi wnosić depozytu jednorazowo. Wpłaca miesięcznie, a złoto kupuje od pierwszej wpłaty.
Nie znamy Twojej bazy. Ty znasz. Cztery pytania.
Ilu masz klientów, których obsługujesz dłużej niż trzy lata?
To ludzie, którzy już Ci ufają. Nie musisz ich zdobywać.
Ilu z nich trzyma oszczędności na koncie albo lokacie?
Nie zgaduj. Policz tych, o których po prostu wiesz.
Z iloma porozmawiasz w ciągu najbliższego miesiąca?
Przy odnowieniu polisy, przy telefonie, przy spotkaniu, które i tak masz w kalendarzu.
Pomnóż liczbę podpisanych umów przez 2 000 zł.
Tyle wynosi prowizja z depozytu 5 000 zł na poziomie 40%.
Cztery depozyty po 5 000 zł w miesiącu to 8 000 zł prowizji. Z bazy, którą już obsługujesz. Bez pozyskiwania ani jednego nowego klienta.
Ile rozmów potrzebujesz, żeby ją sprzedać? Ile z nich kończy się podpisem?
2 000 zł przy poziomie rozliczeniowym 40%. Jedna rozmowa. Klient, którego znasz od lat i który już Ci ufa.
Nie prosimy, żebyś zamienił jedno na drugie. Prosimy, żebyś policzył, ile zostawiasz na stole.
Przeanalizujemy Twoją bazę i policzymy potencjał. Bez prezentacji i bez namawiania. Wychodzisz z liczbą, nie z ulotką.
Bezpłatne, jedno popołudnie. Wiesz wszystko, co potrzebne do pierwszej rozmowy z klientem.
Możemy uczestniczyć w pierwszych spotkaniach z Twoimi klientami. Nie zostajesz sam z nowym produktem.
Umowa, zakup metalu, skarbiec, wysyłka sztabki i obsługa przez cały czas trwania planu. Ty wracasz do swojej pracy.
Nie. To inny budżet klienta i inny cel: polisa chroni życie, plan w złocie chroni oszczędności. Klient i tak gdzieś trzyma pieniądze, lepiej żeby zrobił to u Ciebie. Jeden klient, dwa źródła prowizji.
Nie. Depozyt (2 500 / 5 000 / 10 000 zł) jest w pełni zwrotny – klient odzyskuje go dzięki 2,5% zwrotu od każdego zakupu złota, a dodatkowo kupuje złoto z rabatem 3-9%. Depozytu nie trzeba wpłacać jednorazowo – można wpłacać go po 200, 500 lub 1 200 zł miesięcznie.
Obsługujesz wyłącznie własnych, bezpośrednich klientów i pobierasz prowizję od podpisanych przez siebie umów.
Ty prowadzisz rozmowę i domykasz. My przejmujemy wszystko dalej: umowę, zakup metalu, skarbiec, wysyłkę sztabki i obsługę klienta przez cały czas trwania planu.
W ramach współpracy nie masz wyłączności, a także minimów obrotu i okresu wypowiedzenia. Szkolenia i materiały są bezpłatne.
Prowizja jest bezzwrotna, także wtedy gdy klient przestanie wpłacać.
Tak. Nie sprzedajesz giełdy ani spekulacji, proponujesz proste odkładanie w złocie. Tak brzmi cała rozmowa otwierająca:
„Skoro już porządkujemy zabezpieczenie, odkłada Pan coś regularnie na koncie albo lokacie? Mam dla takich pieniędzy alternatywę, która przez ostatnie dwadzieścia lat wypadła znacznie lepiej. Pokażę Panu na liczbach, zajmie dwadzieścia minut."
Tak, i to jedyny warunek rozpoczęcia współpracy. To nie jest opłata wstępna ani wpisowe, tylko Twój własny plan na dokładnie tych samych warunkach co u klienta: ten sam rabat, ten sam zwrot 2,5% i depozyt, który wraca w całości. Pierwsze pytanie, jakie usłyszysz od klienta, brzmi „a pan sam to ma?".
Klientowi, który nie ma poduszki finansowej. Klientowi, który będzie potrzebował tych pieniędzy w ciągu trzech lat. Klientowi, który oczekuje gwarancji konkretnej kwoty albo nie akceptuje naturalnych wahań cen.
Jedna odpuszczona rozmowa kosztuje jedną prowizję. Jedna źle sprzedana umowa kosztuje klienta, którego masz od dziesięciu lat..
Wypełnienie zajmie 60 sekund. Umówimy 20-minutową rozmowę online – przeanalizujemy Twoją bazę, pokażemy mechanikę umów i policzymy Twój potencjał. Bez presji i bez sprzedaży.
Ze względu na proces certyfikacji oraz czas przeznaczony na indywidualne wdrożenie, w tym miesiącu przyjmujemy maksymalnie 4 nowych partnerów.